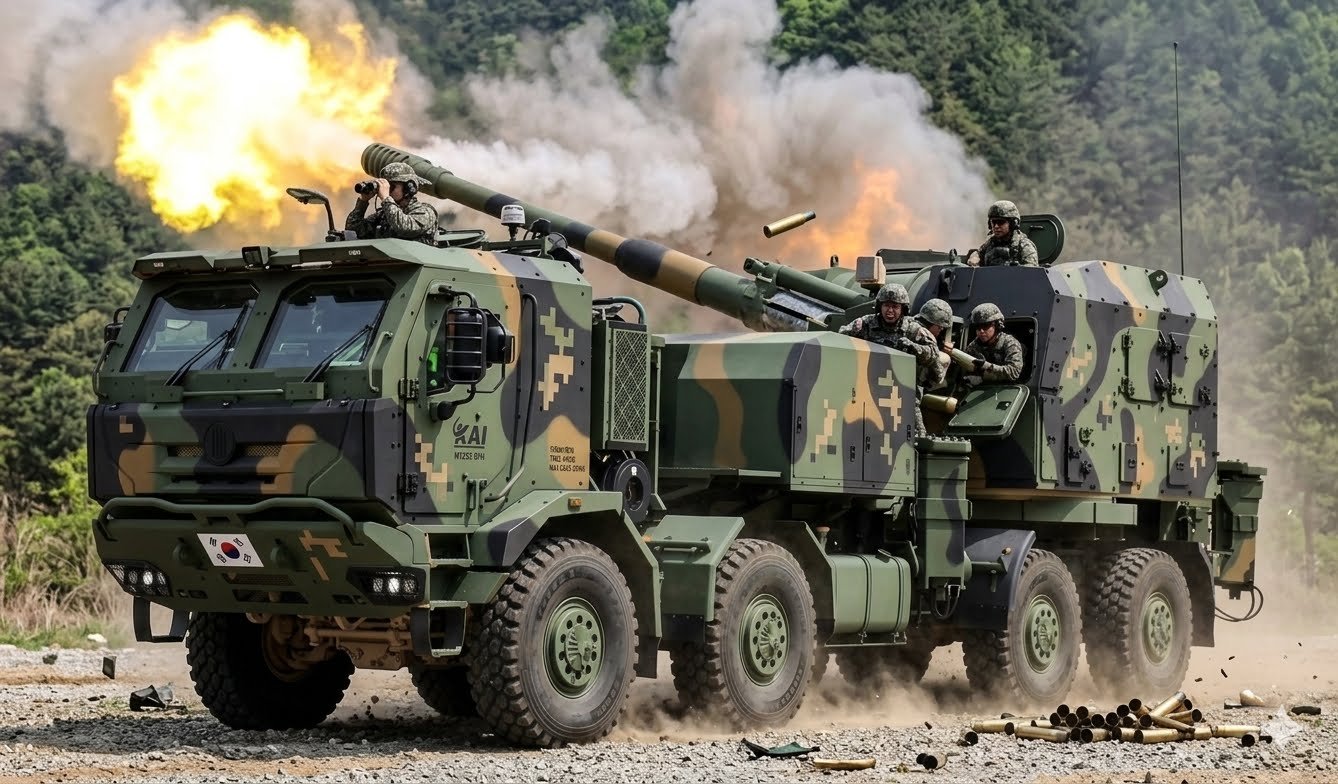
미국 MTC 사업 단독 선정: 미국 육군의 M777 견인포 대체 사업(MTC)에서 글로벌 경쟁사들을 제치고 차륜형 자주포(‘K9MH’ 제안)의 시제품 공급 단독 사업자로 선정된 것은 국내 방산 역사에 있어 매우 고무적인 것으로 특히, 이번 계약은 단순한 수출을 넘어 향후 본계약 체결 시 최대 10조~30조 원 규모의 초대형 수주가 기대된다.
한화에어로스페이스는 2026년 8월 기준, 창사 이래 최대 분기 실적을 달성하고 있다.
한화에어로스페이스의 8.21일 기준, 주가는 1,078,000원이다.
한화에어로스페이스(012450)의 주가 전망은 미국 차세대 자주포 사업 시제품 단독 선정과 역대급 수출 실적 랠리에 힘입어 증권사와 애널리스트들이 제시하는 목표주가는 최고 246만원이다.
주요 실적 및 경영 동향
- 역대 최대 실적: 올해 2분기 연결 기준 매출 9조 2,929억 원, 영업이익 1조 3,655억 원을 기록하며 분기 영업이익 ‘1조 클럽’을 달성했다.
- 글로벌 방산 수출 확대: 폴란드 등 기존 주력 무기체계(K9 자주포 등)의 인도 및 추가 계약이 순조롭게 진행되며 높은 영업이익률(14.7%)을 기록 중이다.
미 육군 차륜형 자주포 공급 계약 내용
- 시제품 단독 계약 체결: 한화에어로스페이스의 미국 법인인 한화디펜스USA는 미 육군과 K9 차륜형 자주포 시제품 6문을 공급하는 단독 계약을 체결했다.
- 계약 규모: 초기 시제품 6문 공급 금액은 약 1억 30만 달러(약 1,417억 원)이다. 향후 추가 12문 발주 옵션이 포함되어 있으며, 옵션 행사 시 총 계약 규모는 최대 2억 6,290만 달러(약 3,715억 원)까지 늘어난다.
- 글로벌 경쟁사 제압: 영국의 BAE 시스템즈, 독일 라인메탈, 프랑스·독일 KNDS 같은 유럽의 전통 방산 공룡들은 물론, 미국 실리콘밸리의 신흥 방산 테크 기업(안두릴-엘빗 컨소시엄)까지 제치고 단독 사업자로 선정되었다.
- 향후 계획 (본계약 교두보): 미 육군은 앞으로 최대 4년간 실제 전투와 유사한 환경에서 K9MH를 직접 운용하며 성능을 평가한다. 특별한 결격 사유가 없으면 최종 양산 계약으로 이어지며, 미 육군의 노후화된 M777 견인포를 순차적으로 대체하게 된다. 본계약 성사 시 최종 양산 규모는 약 500문, 10조 원대에 이를 것으로 전망된다.
주요 방산 개발 동향
정밀유도 탄약 국산화: 방위사업청과 K9 자주포용 155㎜ ‘탄도수정신관’ 체계개발 우선협상대상자로 선정되어 장거리 명중률 향상 기술 개발하고 있다.
AI 기반 제조 인프라 확대: 생산 현장 모니터링과 공정 관리를 고도화하기 위해 350억 원을 투자해 자체 ‘AI GPU 팜’ 구축 착수했다.
유무인 복합체계(MUM-T): 2028년까지 소형부터 대형급까지 무인차량(UGV) 풀라인업 구축을 목표로 글로벌 로봇 기업과 공동 개발 추진하고 있다.
우주항공 및 AI분야: 한화에어로스페이스는 2040년까지 우주항공 및 AI 분야에 총 55조 원을 투자하는 대규모 로드맵 하에, 독자 발사체와 첨단 항공엔진의 국산화 및 재사용 기술 확보를 최우선 미래 동력으로 삼고 있다.
🚀 우주 발사체 및 엔진 개발 동향
- 민간 주도 우주경제 견인: 한화에어로스페이스는 한국형 발사체 누리호의 고도화 사업 체계종합기업으로서 기술 이전을 받아 직접 제작·발사를 전담하고 있다. 2026년 하반기 누리호 5차 발사 수행을 목표로 준비 중이다.
- 차세대 발사체(KSLV-Ⅲ) 및 메탄엔진 전환: 2032년 달 착륙선 발사를 목표로 개발 중인 차세대 발사체 사업의 핵심 파트너입니다. 우주항공청의 재사용화 기조에 맞춰 80톤급 메탄 추진제 엔진을 1단과 2단에 동시 적용하여 글로벌 발사 단가 경쟁력을 확보하는 전략으로 개발 방향이 고도화되었다.
- 인프라 및 인력 확충: 전남 순천에 발사체 단조립장을 완공해 상업 발사 기반을 다졌으며, 독자 우주발사체 개발을 위해 대규모 경력직 증원을 마쳐 우주 사업 조직을 전방위로 키우고 있다.
1. KF-21 블록-I 최초 양산 엔진 전량 공급 (현재 진행형)
- 1.1조 원 규모 공급 계약: 방위사업청과 총 1조 1,794억 원 규모의 KF-21 최초 양산분 엔진 공급 계약을 맺고 F414 엔진 80여 대와 유지보수 부품을 2028년 12월까지 공급 중이다.
- 핵심 부품 국산화 및 스마트 공장 가동: 약 400억 원을 투자해 가동을 시작한 1만 6,529㎡ 규모의 스마트 항공엔진 공장에서 엔진 기체 조립 및 고내열성·경량화 특수소재가 적용된 핵심 부품을 생산하고 있다.
2. KF-21 블록-Ⅲ 장착 목표 국산 엔진 개발 (미래 동력)
- 24,000파운드급 독자 가스터빈 개발 개시: 미국의 수출 승인(엘타·ELTA 및 국제 무기거래 규정 등) 제한을 극복하기 위해, 정부 주도 3조 원 이상 규모의 15,000~24,000파운드급 첨단 가스터빈 엔진 독자 개발 사업에 주도적으로 참여하고 있다.
- 심사 및 기반 구축 완료: 2026년 8월부터 2027년 초까지 엔진 개발 사업 추진 심사가 진행 중이며, 한화에어로스페이스는 총 5조 5,000억 원을 투자해 이 엔진을 국산화하여 KF-21 블록-Ⅲ(스텔스 및 내부무장창 탑재 성능개량형)에 장착하겠다는 로드맵을 수립했다.
3. 무인기 연계 및 무장 국산화 시너지
- 무인기 엔진 기술의 확장: KF-21과 함께 팀을 이룰 협동전투무인기(CCA)용 4,500~5,500파운드급 터보팬 엔진 시제를 최근 성공적으로 공개했으며, 여기서 축득한 고추력 기술을 KF-21 독자 엔진 개발로 고스란히 확장 적용하고 있다.
- 국산 항공무장 체계 통합 수주전 참여: 엔진 국산화뿐만 아니라 KF-21에 탑재될 장거리공대공유도탄 체계개발 수주전에도 직접 뛰어들어 기체 체계와 무장 유도탄의 통합 개발 능력을 동시에 극대화하고 있다.
현재 주가 및 증권가 목표가 현황
- 현재 주가 추이: 2026년 8월 기준 1,167,000원 선에서 거래 중이며, 최근 52주 범위는 783,000원 ~ 1,655,000원 사이다.
- 평균 목표주가: 22개 증권사 평균 목표가는 약 1,622,000원선이다.
- 최고 목표주가 상향: 최근 미국 MTC 사업 단독 공급사 선정 직후, 다올투자증권은 목표가를 기존 214만 원에서 246만 원으로 100% 이상 상승 여력이 있다고 대폭 상향했다.
📈 주가 상승을 이끄는 핵심 모멘텀 (우상향 요인)
1. 미국 차세대 자주포(MTC) 단독 선정의 대형 호재
미국 육군의 차륜형 자주포(K9MH) 시제품 공급업체로 사실상 단독 선정되었다. 증권가에서는 이 사업의 최종 양산 수주 확률을 10%에서 90%로 대폭 올렸으며, 향후 본 양산 계약 시 최대 10조~11조 원 규모의 초대형 파이프라인으로 확장될 가치를 선반영하고 있다.
2. 창사 이래 최초 분기 영업이익 1조 원 돌파 및 실적 급증
2026년 2분기 연결기준 매출 9조 2,929억 원, 영업이익 1조 3,655억 원을 기록하며 사상 최대 실적을 달성했습니다. 하반기에는 상반기 인도 지연되었던 폴란드향 K9 자주포와 천무 다연장 로켓의 매출 인식이 본격화되어 하반기 예상 영업이익이 전년 동기 대비 약 62% 증가한 2조 7,000억 원 규모에 달할 전망이다.
3. 38조 원에 달하는 압도적인 수주 잔고
현재 확보된 수주 잔고만 38조 원에 육박합니다. 이는 향후 2027년과 2028년까지의 미래 매출로 확정되어 있어, 일시적인 경기 변동과 무관하게 중장기적으로 안정적인 이익 성장을 보장하는 강력한 펀더멘탈 역할을 하고 있다.
⚠️ 투자 시 유의해야 할 하방 리스크 (감익 요인)
- RSP(국산공동개발) 손실 확대 우려: 글로벌 민수 항공엔진(GTF) 인도대수 증가에 따라 하반기 국제공동사업(RSP) 관련 초기 비용 및 손실이 다시 확대될 가능성이 리스크 요인으로 꼽힌다.
- 해외 공장 증설 및 투자 비용: 미국, 폴란드, 호주 등 현지 생산 거점 구축과 우주·항공엔진 독자 개발(55조 원 로드맵)을 위한 대규모 자본 지출(CAPEX)이 단기 현금흐름에 부담을 줄 수 있다.
💡 종합 투자 전략 프레임워크
지상 방산 부문의 이익률이 단단히 지지되는 가운데, 글로벌 자주포 시장 궤도형 과점에 이어 차륜형(미국 시장)까지 점유율을 넓히는 구간이다. 글로벌 방산 피어(Peer) 기업인 독일 라인메탈 등의 밸류에이션(Fwd PER 40~50배)과 비교했을 때, 한화에어로스페이스(2026년 기준 PER 32~33배 수준)는 여전히 미국 진출 프리미엄을 다 반영하지 않은 주가 매력도가 존재한다는 평이 지배적이다.
현재, 국제 정세가 전쟁의 소용돌이 가운데 전개되고 있고 향후 국가간 전쟁이 더욱 증가 할 수 있다는 전망이기에 한화에어로스페이스는 삼성전자, SK하이닉스의 주가변덕을 대체할 수 있는 장기적이고 안정적인 투자주로 평가받고 있다.