2023년 봄 131.4에서 2024년 여름 106으로 뚝 떨어진 준내구재 판매. 의류, 신발, 가구 같은 일상용품 판매가 거의 4분의 1 사라진 셈인데, 그 시기 뉴스는 자꾸 ‘경기 회복’을 외쳤습니다. 뭔가 어긋났다면, 어디서일까요?
의류·신발 판매가 3개월간 34포인트를 떨어트린 이유
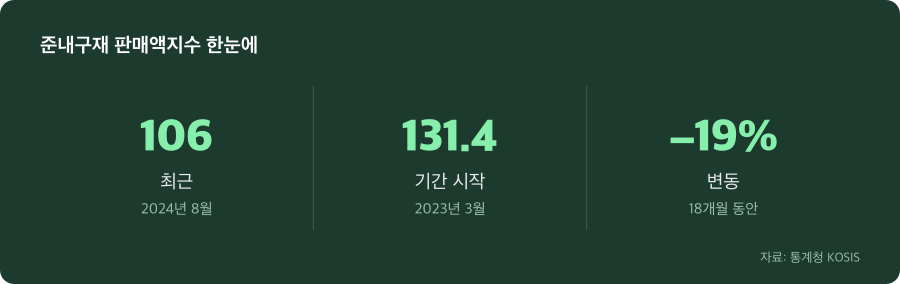
준내구재란 수명이 1년에서 3년 사이인 의류, 신발, 가구, 생활용품을 말합니다. 어제 샀던 옷이 언젠가 헤지고, 신발이 닳고, 쿠션이 내려앉으면 사람들은 그것을 다시 삽니다. 통계청 KOSIS에 따르면 이 품목들의 판매액지수는 2023년 3월 131.4에서 불과 17개월 뒤인 2024년 8월 106으로 떨어졌습니다. 25.4포인트, 거의 20%에 가까운 낙폭입니다.
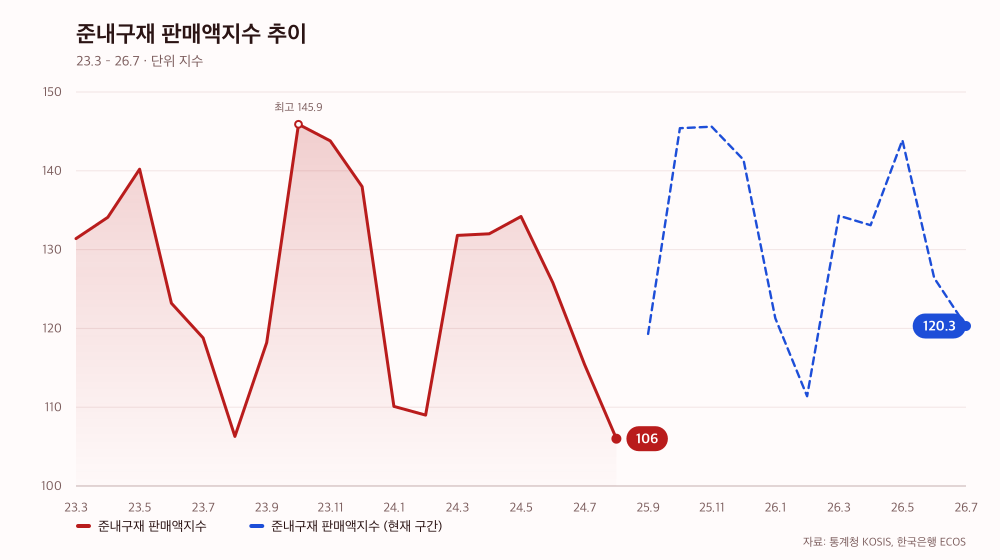
더 놀라운 건 속도입니다. 2023년 5월 140.2까지 올랐던 지수가 8월 106.3으로 떨어지는 데 단 3개월이 걸렸습니다. 같은 기간 기준금리는 3.5%에서 3.73%로 올랐고, 금리 인상이 끝난 뒤에도 고금리가 지속되었습니다. 경제 뉴스에서는 반도체 수출 회복과 기업 실적 개선을 반복했지만, 가정의 지갑은 이미 움직이고 있었습니다.
이게 단순한 계절 변화라면 설명할 수 없는 부분이 있습니다. 지수가 올랐다 내렸다를 반복하는 건 정상이지만, 지수 자체가 이렇게 낮아본 적이 있었나 하는 의문 말입니다.
고금리 시대가 만든 ‘구매 연기’ 전략
2023년 1월 한국은행이 기준금리를 3.5%까지 올린 후 13차례를 연속으로 동결했습니다. 21개월 동안 금리가 움직이지 않는 동안, 가계가 져야 할 이자 부담은 매달 커졌습니다. 한국은행 분석에 따르면 기준금리가 0.5%포인트 오를 때마다 가계의 연간 이자 부담은 6조 5000억 원이 증가하며, 그중 중·저소득 가계만 2조 3000억 원을 추가로 떠안게 됩니다.
월급은 그대로인데 이자로 나가는 돈이 늘어나면, 선택지는 두 가지입니다. 꼭 필요한 것만 사거나, 사야 할 것도 미루거나. 준내구재 판매 부진은 두 번째 선택이 광범위하게 일어났다는 신호입니다. 옷과 신발은 생존에 필수지만, 지금 당장은 아닙니다. 그 ‘당장’이 몇 달 늘어난 것일 수 있습니다.
통계의 함정: 기저효과와 저점 상승의 미묘한 차이
여기서 중요한 건 ‘기저효과’입니다. 2020년 코로나 직후 사람들은 재택근무 옷, 실내용품, 침구류를 한꺼번에 샀습니다. 그 높은 ‘기저’를 2023년도 따라잡기 어려웠고, 지수는 아래로 내려갔습니다. 하지만 이것만으로는 2023~2024년의 부진을 다 설명할 수 없습니다.
2023년 최고점은 145.9(10월), 최저점은 106(8월)이었습니다. 2025년 최고점은 145.6(11월)으로 거의 같지만, 최저점은 111.4(2월)로 올랐습니다. 같은 주기로 올랐다 내려갔는데도 저점이 올라간 것입니다. 이것은 단순한 기저효과가 아니라, 소비자 행동 자체가 바뀌었다는 의미입니다.
‘최소 생존 소비’ 모드로 바뀐 가계의 선택
저점이 올라갔다는 것은 무엇을 뜻할까요? 사람들이 의류·신발 같은 선택재를 더 오래 미루다가, 정말 필요해지는 시점에만 사게 되었다는 뜻입니다. 기저효과로 인한 낙폭 자체는 피할 수 없지만, 저점이 절대 깎이지 않는다면 그것은 구조적인 변화입니다.
2023년 변동폭은 최고 145.9에서 최저 106으로 39.9포인트였습니다. 2024년은 최고 134.2, 최저 106으로 28.2포인트로 좁혀졌습니다. 2025~2026년(현재 구간)은 최고 145.6, 최저 111.4로 34.2포인트인데, 저점 자체가 올라간 점이 중요합니다. 경제가 회복되었다면 저점도 함께 올라야 하는데, 올라간 방식이 ‘필수만 사는 소비자’의 그것으로 보입니다.
지금도 같은 패턴이 반복되고 있습니다
2026년 1월부터 7월까지의 데이터를 보면 여전히 같은 주기가 반복되고 있습니다. 1월 121.3에서 5월 143.9로 올랐다가 7월 120.3으로 내려갑니다. 저점이 조금씩 올라가는 추세는 있지만, 팬데믹 이전의 기저(2020=100)에서 20% 이상 높은 수준에서 맴돕니다. 즉, ‘정상’의 범위가 따로 있다는 뜻입니다.
경기 회복 뉴스와 실제 가계 소비는 여전히 엇갈리고 있습니다. 금리가 내려가지 않는 한, 이 구매 연기 패턴은 계속될 가능성이 높습니다. 옷과 신발의 판매 부진이 일시적 현상이 아니라 구조적 변화라는 뜻이기도 합니다.
당신이 소매업을 하거나 재고 관리를 맡고 있다면, 시즌성만으로는 부족합니다. 가계가 이제 선택재 구매를 연기하는 행동 패턴이 고착되었다는 점을 읽어야 합니다. 봄·가을 신상은 팔리지만, 평상시 베이직 아이템은 사람들이 정말 필요할 때까지 기다린다는 것입니다. 재고 회전율을 높이려면, 언제 그 필요가 ‘임계점’에 도달하는지를 보는 눈이 필요해졌습니다.
| 시점 | 2020=100 |
|---|---|
| 2024년 3월 | 131.8 |
| 2024년 4월 | 132.0 |
| 2024년 5월 | 134.2 |
| 2024년 6월 | 125.8 |
| 2024년 7월 | 115.4 |
| 2024년 8월 | 106.0 |
자료: 통계청 KOSIS · 한국은행 ECOS
※ 정보 제공 목적의 자료이며, 이에 근거한 판단의 책임은 이용자 본인에게 있습니다.